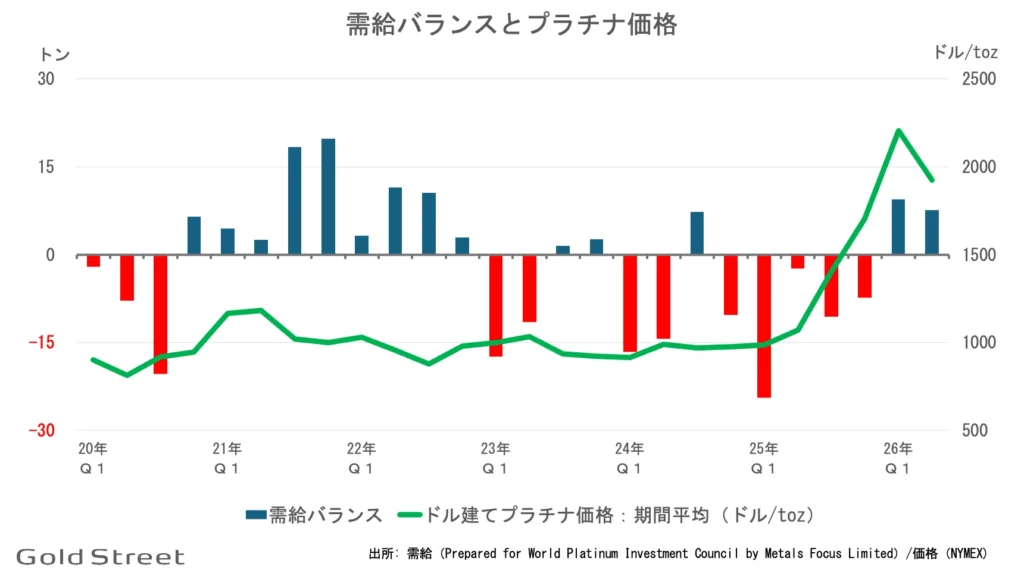
構造的な供給制約 vs 底堅さを増す産業需要
プラチナ市場は、同じ貴金属に分類されるものの、ゴールドとは全く異なる「需給の地層」を形成しています。「無国籍通貨の顔」を持つことからインフレや地政学リスクへの備えとして位置づけられるゴールドに対し、プラチナ市場は基本的に「景気動向に直結する実需の影響を強く受ける特性(景気敏感メタル)」と「特定地域への極度な生産集中」によって特徴づけられます。
長らく市場を覆っていたディーゼルゲート事件以降の構造的な供給過剰の時代が終焉を迎え、2023年から2025年にかけて3年連続の大幅なデフィシット(供給不足)を記録しました。足元は投資資金の動き次第で需給バランスが振れやすい局面にありますが、地上在庫の乏しさという構造的な背景は変わっていません。各セクターの動向が価格形成に与える影響を紐解きます。
公開:WPIC26年9月9日発表/Gold Street26年9月12日掲載
Any charts and underlying data that is the copyright of Metals Focus and its affiliated companies must not be extracted and reproduced, distributed, transmitted or communicated to any third party without express written consent from Metals Focus.
※本ページ内のチャートおよびその基礎データのうち、Metals Focusおよびその関連会社が著作権を有するものについて、同社の書面による明示的な同意なく、抽出・複製・配布・送信・第三者への伝達を行うことはできません。
1.供給の地層
鉱山供給
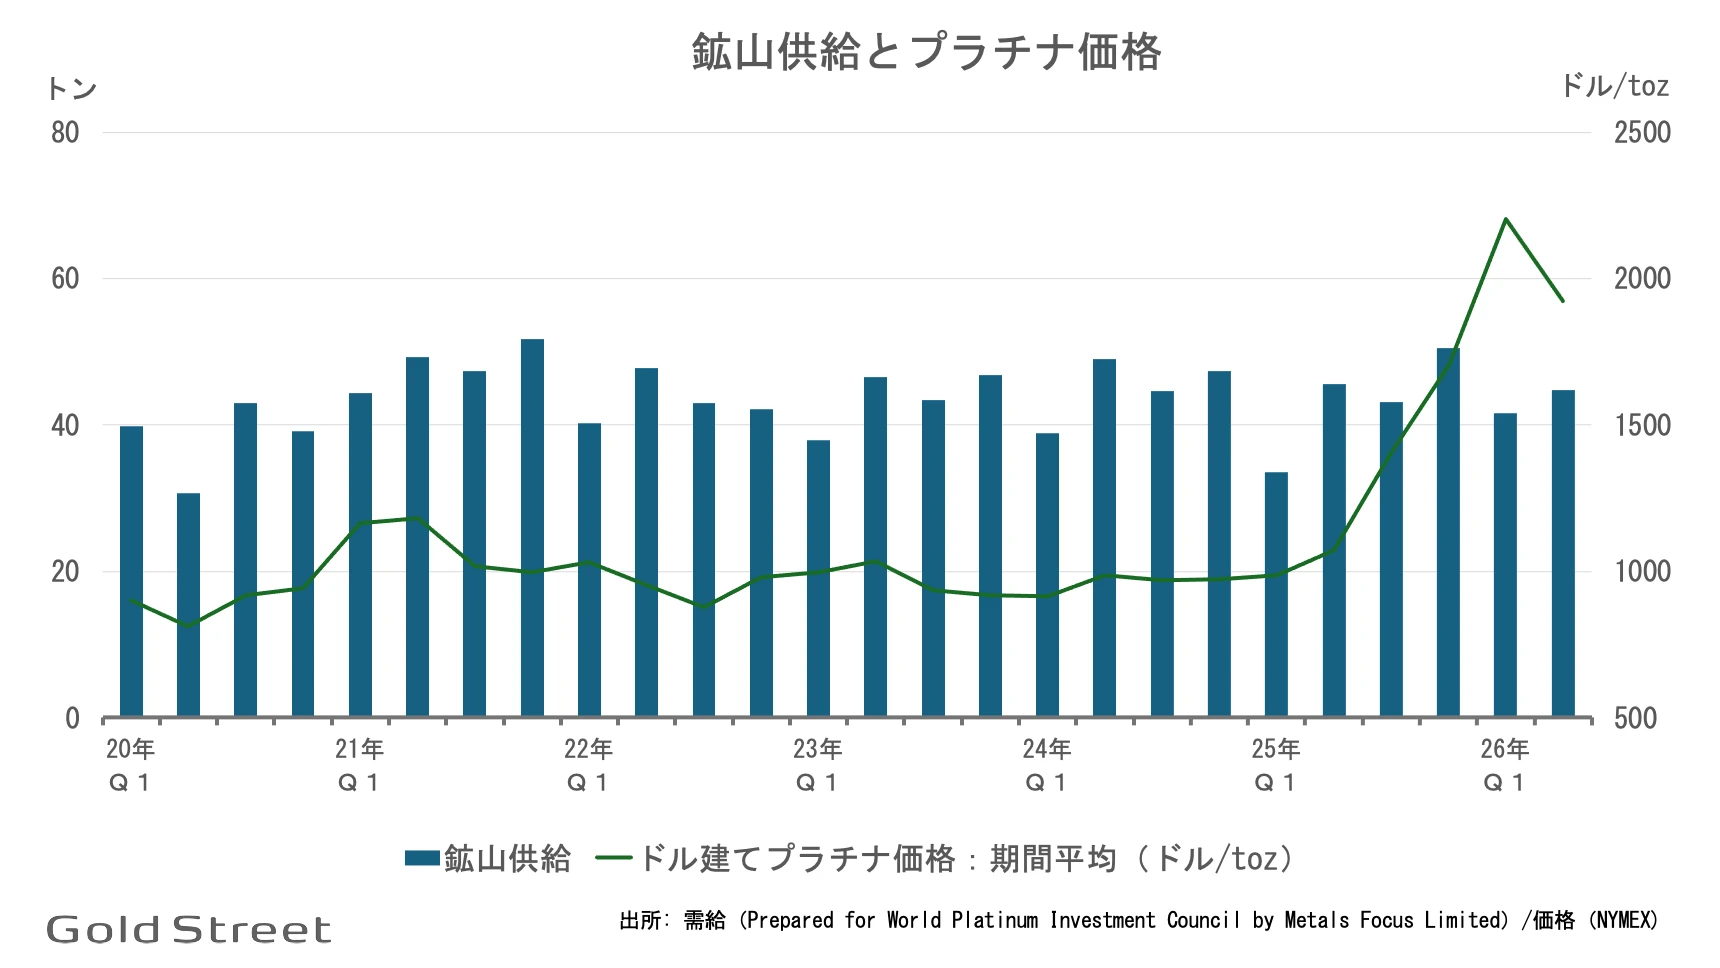
鉱山供給は2020年以降、四半期ベースでおおむね30〜52トンのレンジ内で推移しています。2025年10-12月期に50.6トンまで上昇した後、2026年1-3月期は41.7トンへ反落、4-6月期は44.8トン(前年同期比2%減)とやや持ち直しています。価格上昇による増産インセンティブは働いているものの、既存鉱山のメンテナンスや出鉱減が相殺する形で、供給側からの積極的な増加にはまだ結びついていません。
リサイクル供給
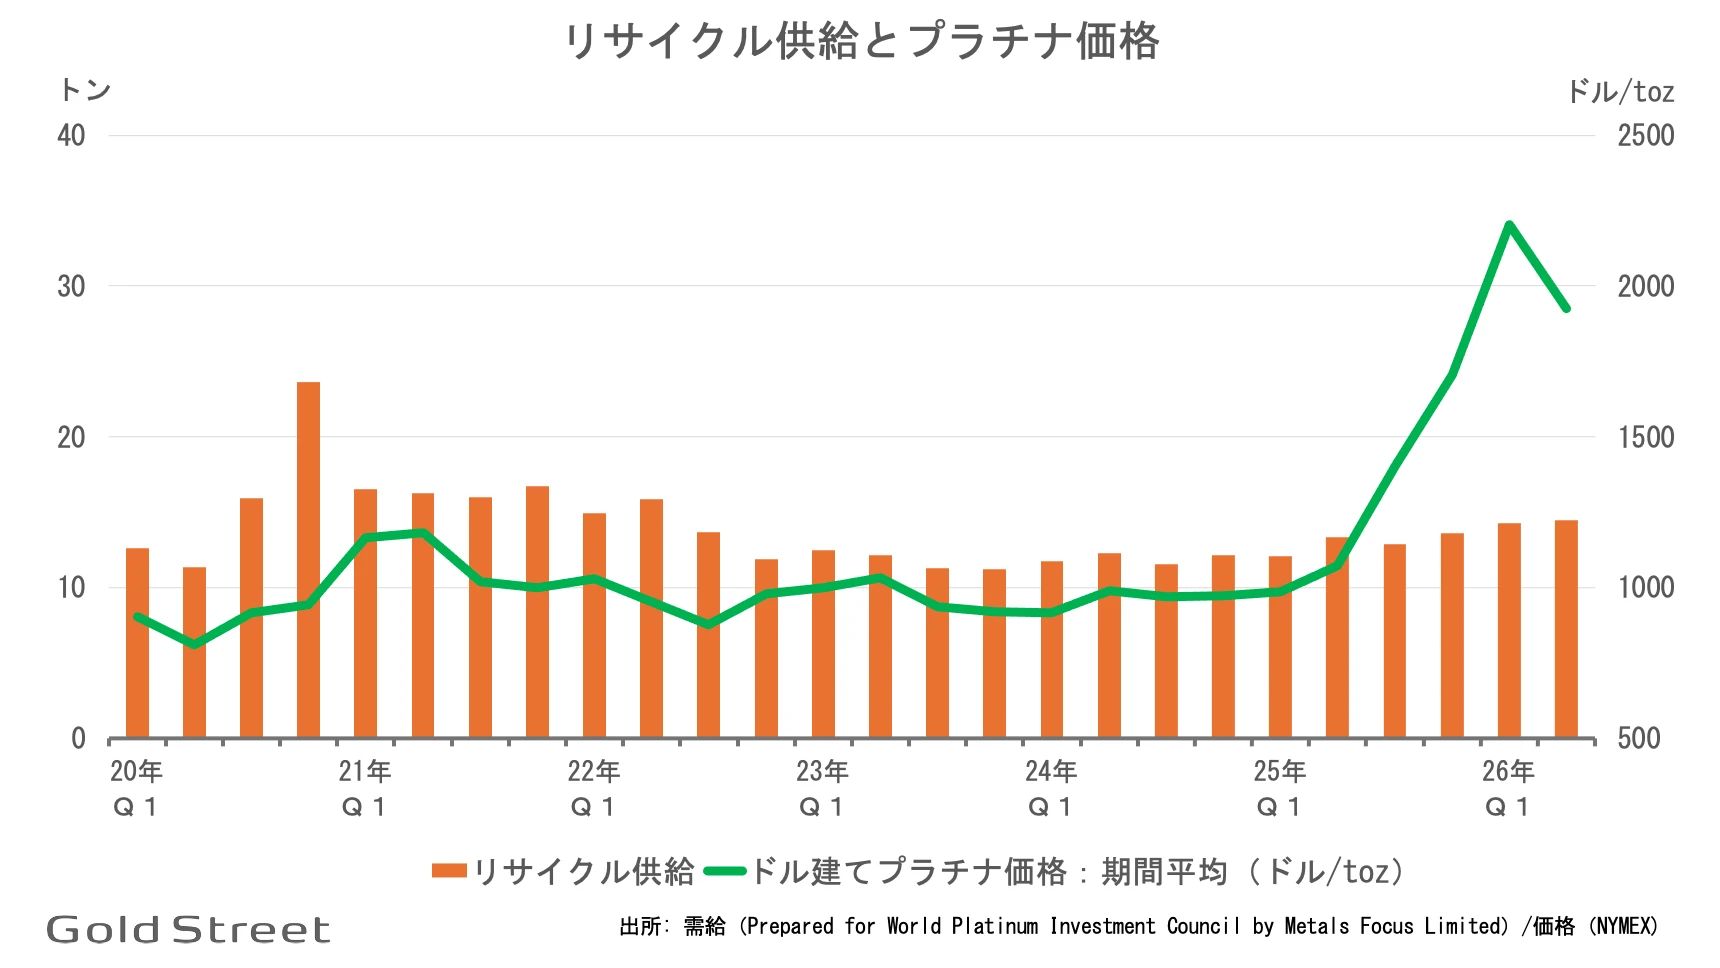
リサイクル供給は四半期ベースで2023〜24年にかけて11〜12トン台で伸び悩んでいましたが、2025年後半から緩やかな増加基調に転じ、2026年4-6月期も前年同期比9%増の14.5トンと、切り上がった水準を維持しています。価格上昇を受けて温存されていた自動車触媒スクラップの放出が主因です。一方、中国ではプラチナ宝飾需要の低迷に加え、プラチナからゴールドへの事業シフトが進み、売れ残り在庫を現在の価格でスクラップすることへの慎重姿勢が強まっている模様です。
2.需要の地層
自動車関連需要
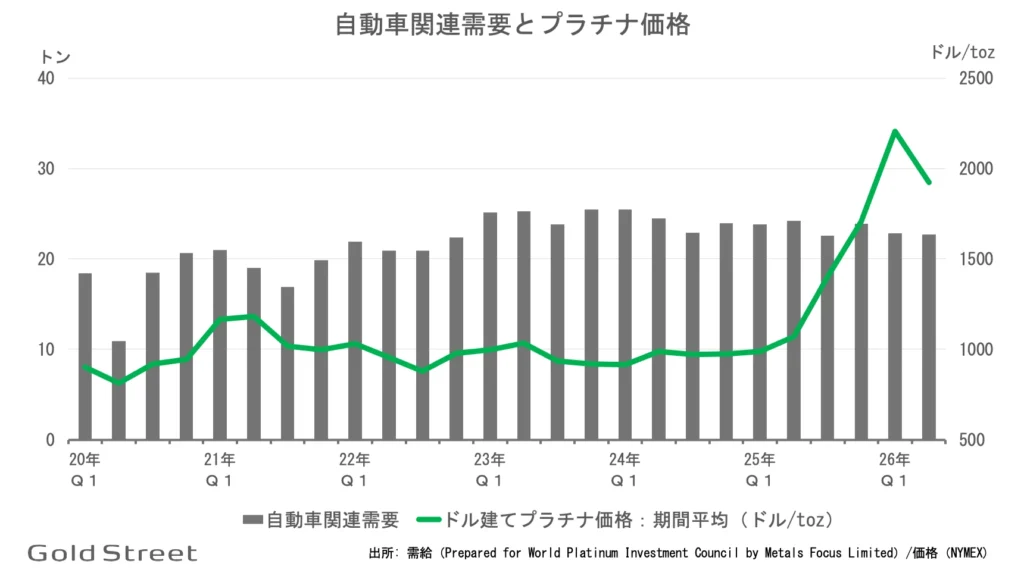
自動車関連需要は四半期ベースで2023〜24年に約25トンでピークをつけた後、緩やかな減少が続いており、2026年4-6月期も前年同期比6%減の22.7トン。ただし、ピークからは後退しつつも高原状態は保っています。内燃機関からハイブリッド・EVへのパワートレイン構成の変化という構造要因が背景にあり、短期的な価格変動とは別軸で進んでいます。
宝飾品消費
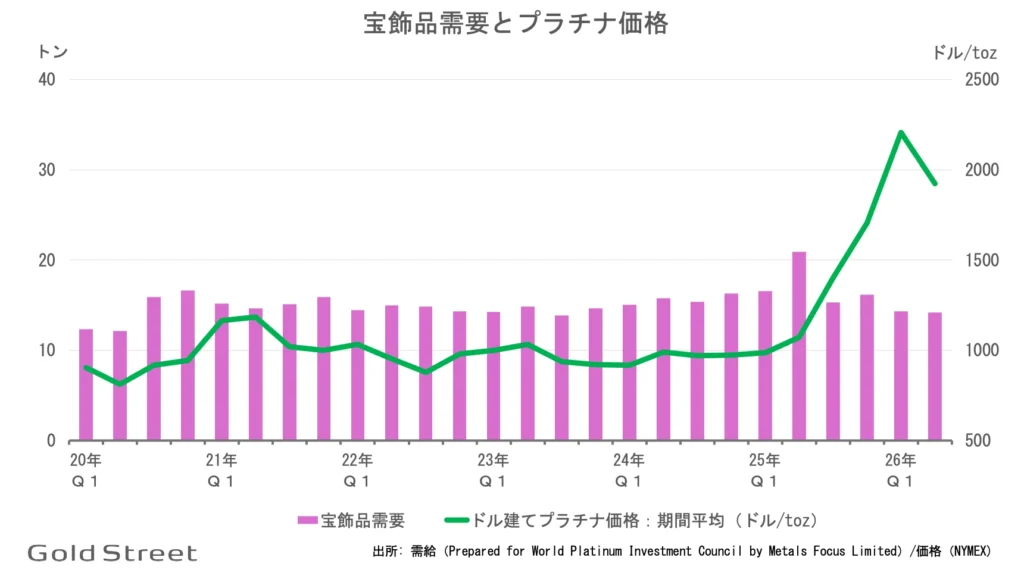
宝飾品需要は四半期ベースで2025年4-6月期に中国要因で約21トンへ一時的に跳ね上がりましたが、2026年4-6月期は14.2トン(前年同期比32%減)と、スパイク以前の水準に近いところまで戻っています。中国では消費者心理の冷え込みに加え、サプライチェーン自体がゴールドへ選好をシフトさせつつあり、価格だけでは説明しきれない構造変化が進んでいるようです。
産業用需要
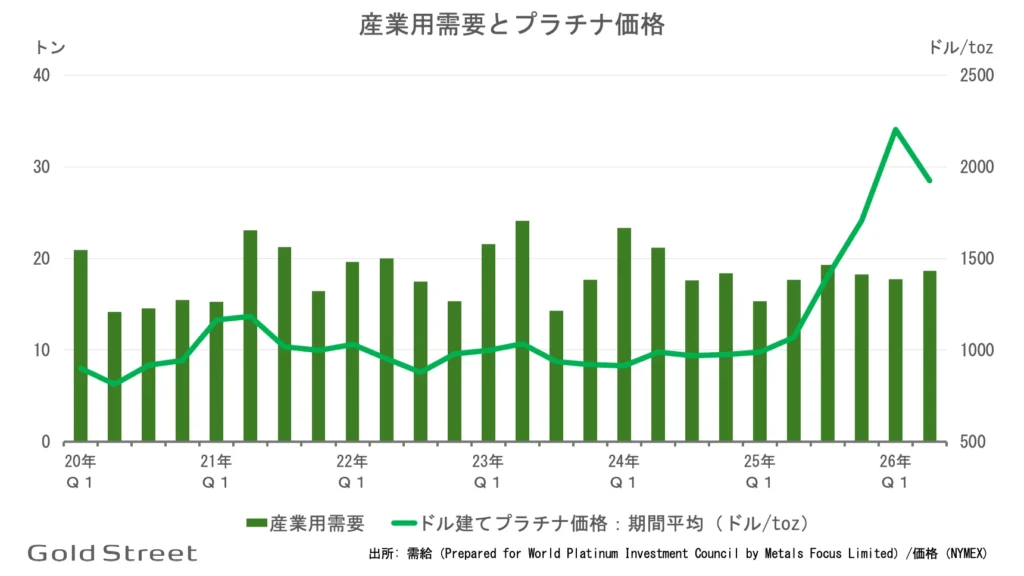
産業用需要は四半期ベースで2020年以降14〜24トンのレンジで方向感なく推移しており、2026年4-6月期は18.7トン(前年同期比6%増)とレンジ中位ながら、需要側で唯一のプラスとなりました。拡大の中心はAIデータセンター向けのガラス繊維・電子部品用途で、中東情勢の混乱で落ち込んだ石油精製向けとは明暗が分かれています。
投資需要
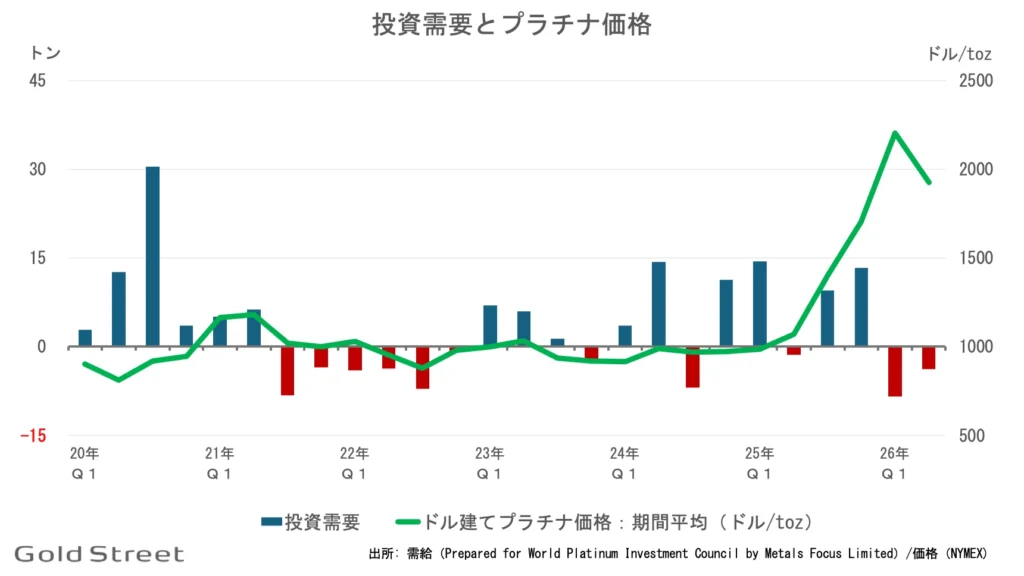
投資需要は四半期ベースで振れが大きく、2024〜25年も大幅な流入と流出が混在していました。2026年1-3月期は過去5年で最大となる8.4トンの流出、4-6月期も3.8トンの流出と、2四半期連続のマイナスに転じています。背景には金利上昇観測を受けた貴金属全般からの資金流出があり、鉱山生産や実需の変化ではなく、投資マネーの動きそのものが直近の需給を左右しています。
3.需給バランス
需給バランスと価格
需給バランスは年間ベースで2023年-25トン、2024年-34トン、2025年-45トンと3年連続の供給不足でしたが、2026年は1-3月期・4-6月期の四半期ベースでそれぞれ+9.5トン、+7.6トンと、2四半期連続で供給超過に転じています。ただし、この上期の供給超過は、ETFや取引所在庫など投資関連在庫の市場への放出が主因です。鉱山生産や実需の構造が好転したわけではなく、地上在庫が薄いままという逼迫しやすい素地は変わってはいないと思われます。