増えない供給 vs 堅調な需要
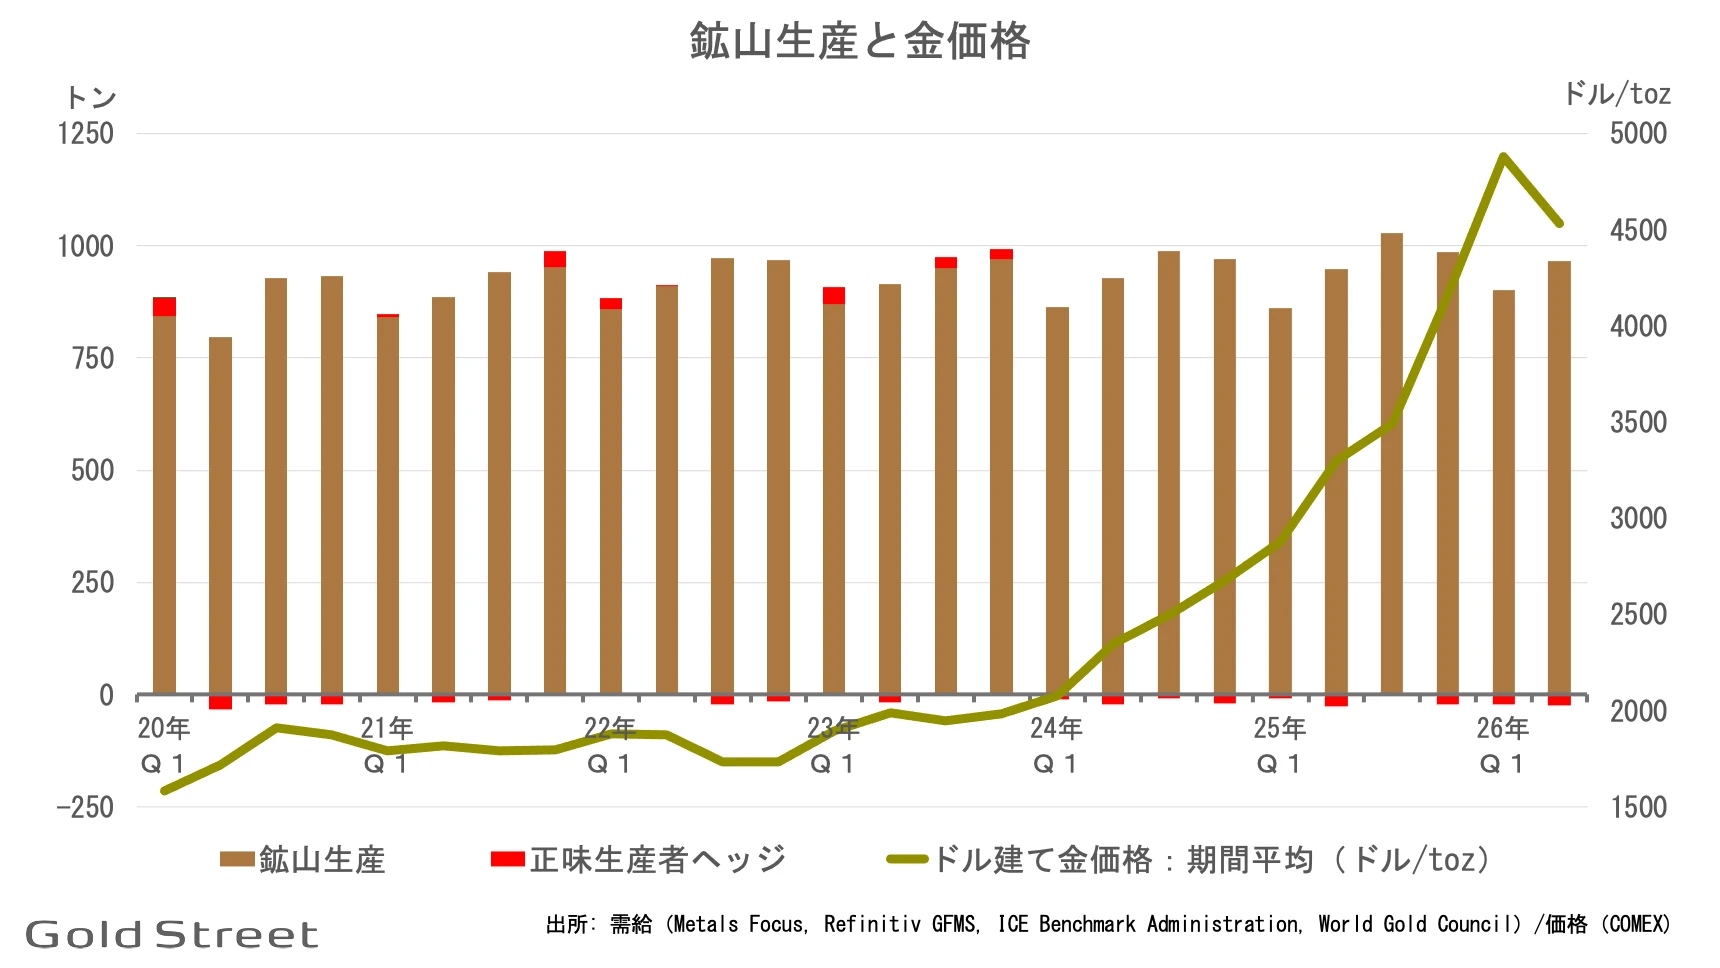
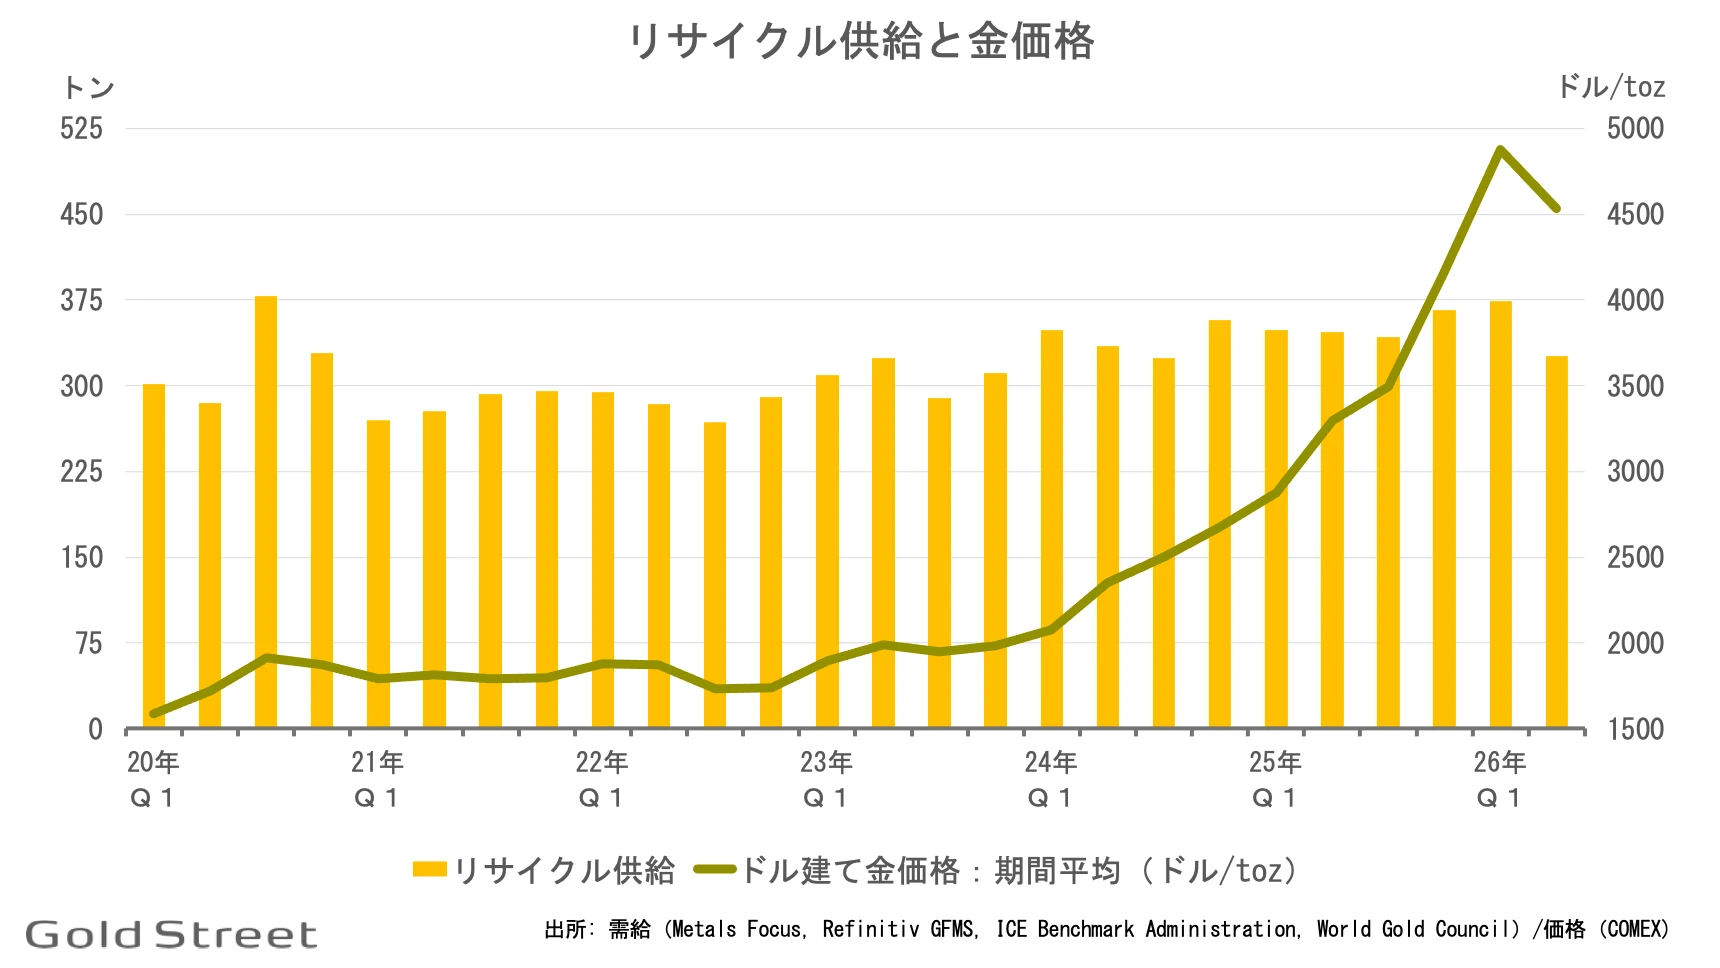
金価格が歴史的な上昇を続ける中、供給の要である「鉱山生産」は時期により多少のバラつきはあるものの、安定的(非弾力的)に推移しています。特筆すべきは、将来の生産分を先売りする「生産者ヘッジ」が過去10四半期マイナスが続いていることです。同様に、本来であれば高値局面で急増するはずのリサイクル供給も、重量ベースでの増加ペースは緩慢です。こうした生産者ヘッジの縮小とリサイクル供給の伸び悩みは、価格上昇に対して供給側の反応が鈍いことを示しています。その背景には、将来の価格上昇を期待する市場参加者の姿勢もあると考えられます。その結果として、供給サイドからの「価格下げ圧力」は働きにくい構造が続いています。
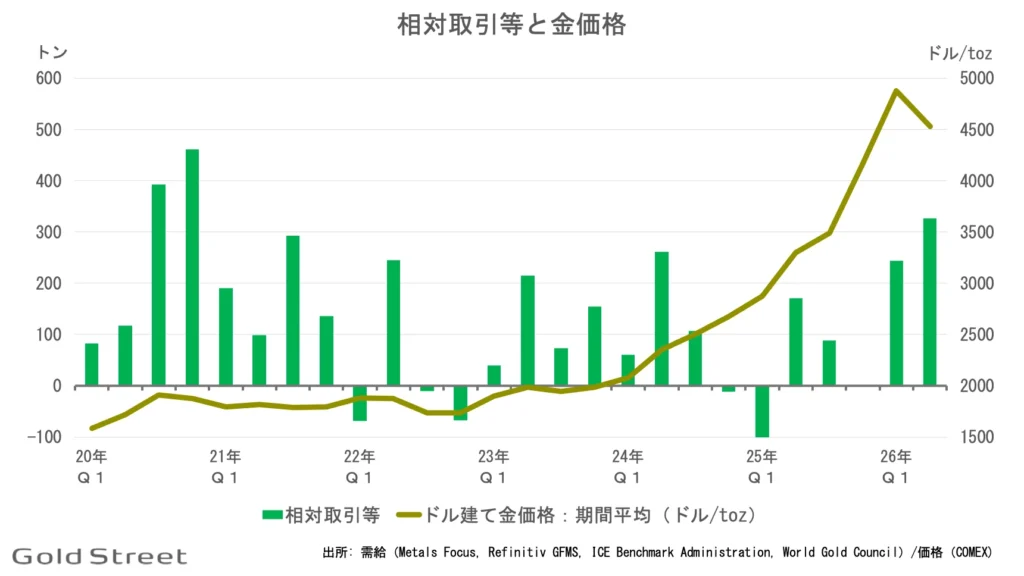
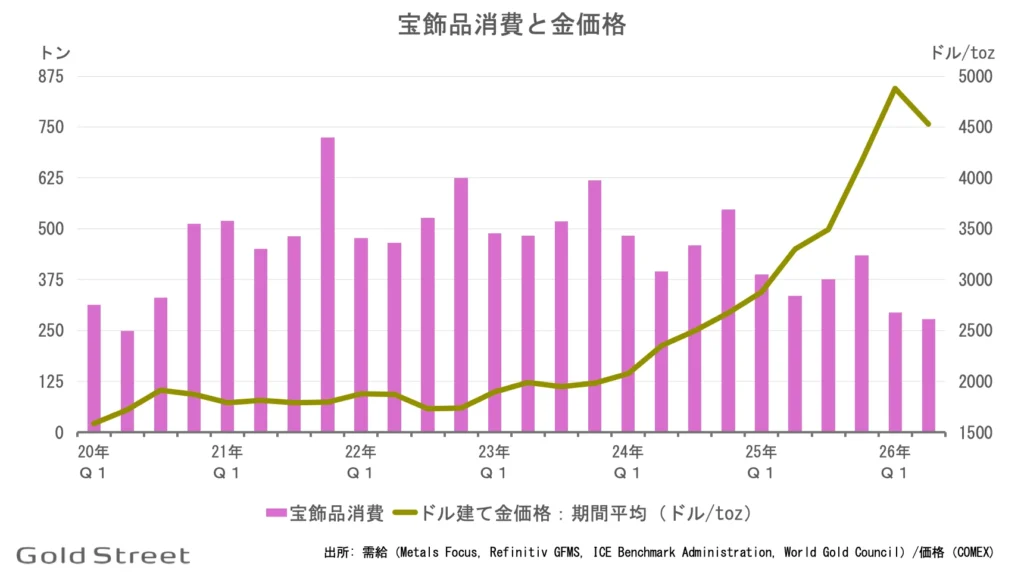
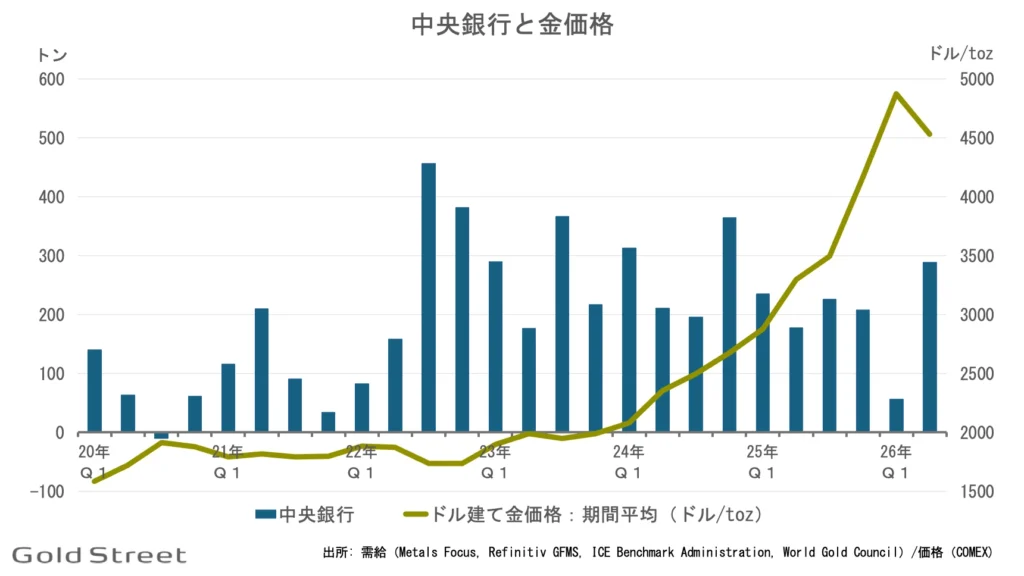
一方の需要サイドは、セクター間で価格上昇に対する「非対称な反応」が鮮明に表れています。価格に敏感な一般消費者が中心の「宝飾品需要」は、価格高騰に伴う買い控えにより重量ベースでは明確な減少を示しています。また、25年まで好調だった「投資需要」も26年の急騰急落局面でやや距離をおく様子見に移行したかに見えます。「中央銀行」セクターは26年第2四半期は力強かったものの、第1四半期は大きく下方修正されました。下方修正された大部分は、おおむね大口投資家の動きを示すとされる「相対取引」に組み直されています。今後は、「中央銀行」と「相対取引」のセクターの動きは、セットで見たほうが良いかも知れません。
現在金市場で進行しているのは、先高観から二次供給と呼ばれるリサイクルが抑制される一方、価格高騰に左右されにくい大口需要が全体を力強く下支えするという特異な構造変化です。長期的に「インフレへの備え」「地政学リスクへの備え」「外貨準備の多角化」といったマクロ要因は引き続き需要を牽引するももの、足元では需要に見合う価格水準の模索が進行しているものと見られます。
公開:WGC26年7月30日発表/Gold Street26年8月1日掲載
Any charts and underlying data that is the copyright of Metals Focus and its affiliated companies must not be extracted and reproduced, distributed, transmitted or communicated to any third party without express written consent from Metals Focus.
※本ページ内のチャートおよびその基礎データのうち、Metals Focusおよびその関連会社が著作権を有するものについて、同社の書面による明示的な同意なく、抽出・複製・配布・送信・第三者への伝達を行うことはできません。
1.供給の地層
鉱山生産
26年第2四半期は価格急騰後の調整局面にあったものの、歴史的な価格高騰が続く現在の金市場において、供給側の反応は限定的です。鉱山生産が事実上「構造的な飽和状態」にあることに加え、将来の価格下落リスクを回避するための「正味生産者ヘッジ(先売り)」も減少が続いています。供給の顕著な急増が容易ではない「非弾力性」が相場の底値を下支える状況が続いています。
リサイクル供給
過去最高値圏にあってもリサイクル供給の伸びは限定的です。26年第2四半期の価格急落局面ではリサイクル供給は減少に転じています。現物保有者の「高値への復帰期待」が供給圧力を抑制しているとの見立ても成り立ちます。この「リサイクルの沈黙」という現象は、長期保有者がさらなる価格上昇を期待し、現在の価格乱高下の状況においても売りを渋っているという見方も成り立ちます。
2.需要の地層
宝飾品消費
一般消費者が中心の宝飾品消費のセクターは、さすがに価格上昇に対して敏感に反応。高値圏で需要が抑制されることで、結果的に相場の過熱を冷ます「安定化装置」として機能しているとも言えます。
テクノロジー需要
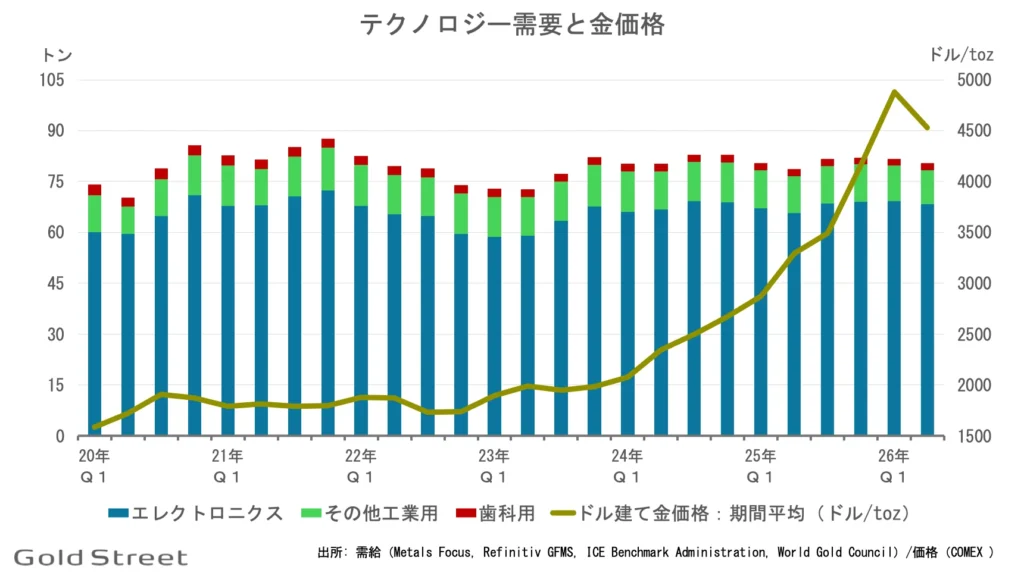
テクノロジー需要のセクターは、産業用素材として代替が容易ではない特性により、需要規模として大きくはないものの、景気や価格に左右されにくく、一定量が消費され続ける「地層の最深部」を形成しています。
投資需要
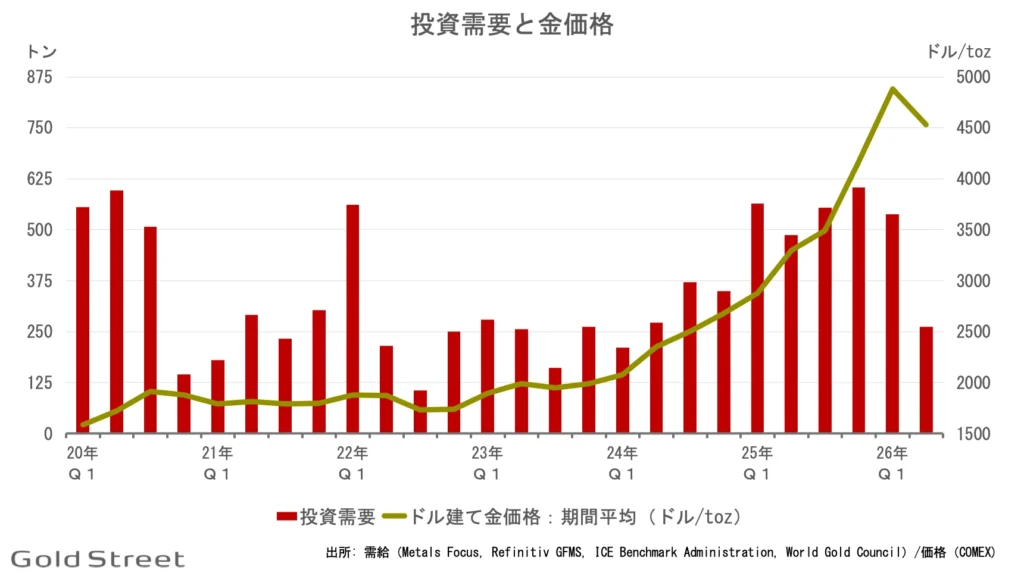
投資需要セクターは、市場のボラティリティを生む主要な要因と言えます。近年は「金利との逆相関」という従来の定説を超えた新たな資金が流入してきました。しかし、26年第1四半期に急増した投資需要は、第2四半期に大きく減速しました。その内訳を見ると、ETFは大きく売り越しに転じている一方、地金・金貨需要は減少するも比較的高水準を維持しています。欧米が主導するETFとアジアが主導する現物との乖離が見られます。第3四半期にこの乖離が拡大するのか縮小するのか、データの発表が待たれるところです。
地金・金貨需要
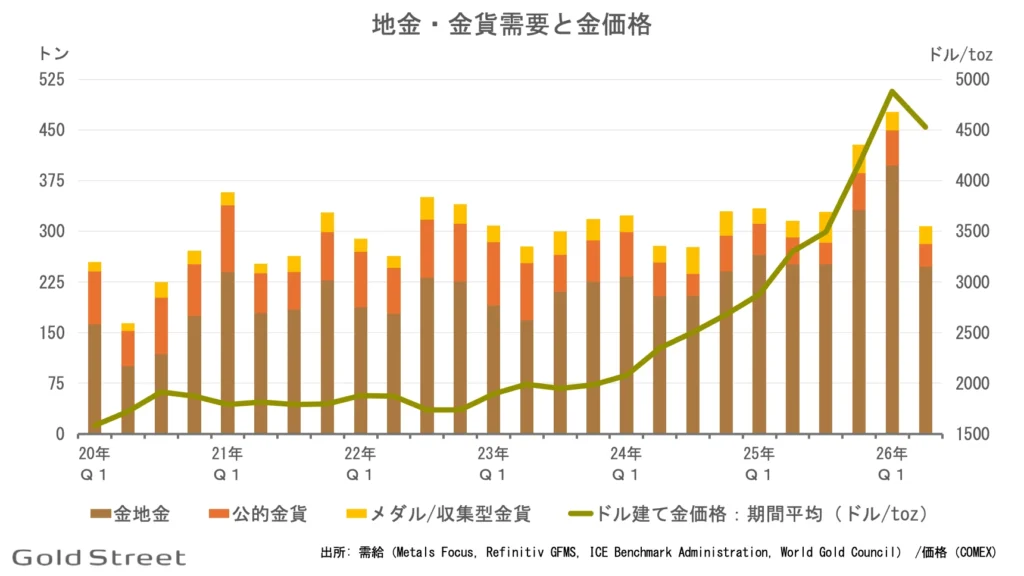
地金と金貨つまり現物の需要セクターは、宝飾品消費と対照的に、高値圏でも「資産防衛」を目的とした買いが拡大してきましたが、26年第2四半期は大きく減少。供給サイドのリサイクルが増加していないことを勘案すると、個人投資家の様子見姿勢が浮かび上がってきます。第3四半期のデータが待たれるところです。
金ETF
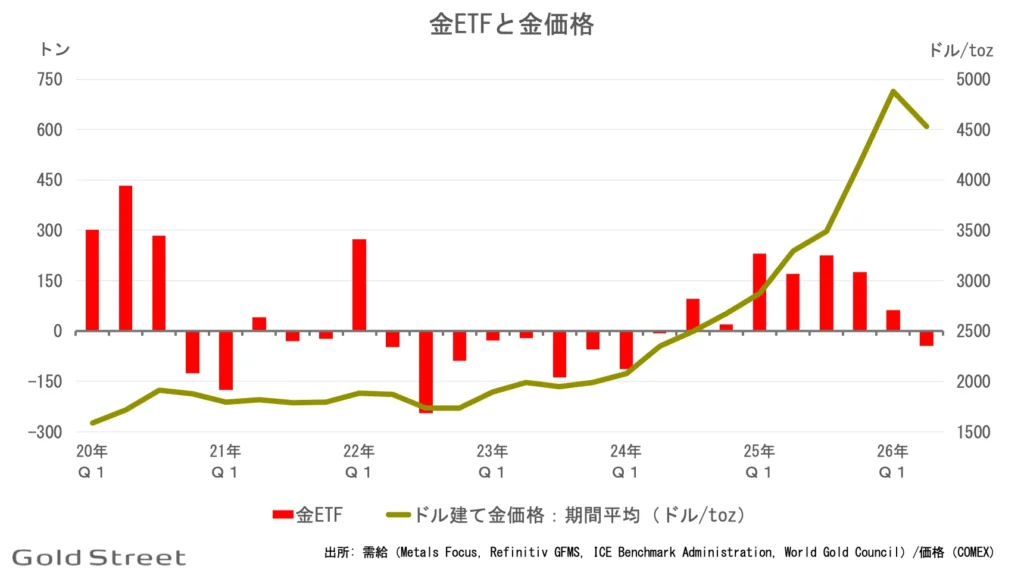
金ETF(上場投資信託)セクターは、西側諸国の機関投資家心理を強く反映する傾向があります。過去7四半期連続で買い越しにありましたが、26年第2四半期はマイナスに。地域別では欧州のみ増加、北米とアジアは減少しました。
中央銀行
中央銀行の金準備増強の動きは、リーマン・ショック後の米FRBによる量的緩和に端を発します。しかしその傾向にドライブがかかったのは22年以降。背景はふたつ。ひとつはコロナ禍での大規模金融緩和による通貨価値下落への備え。ひとつはウクライナ侵攻に打って出たロシアに対し欧米が「資産凍結」「国際決済網からの排除」などの制裁を課したことへの反発。これにより外貨準備の多角化を掲げる非西側諸国を中心に「戦略的買い(米国債からゴールドへのシフト)」が拡大し、ここ数年、現物需要の3割近くが非西側諸国の中央銀行に毎年吸収されています。とはいえ26年第1四半期の価格急騰局面では、買い控え、ロシアの国内民間銀行への売却、アゼルバイジャンアゼルバイジャンのソブリン・ウェルス・ファンドによるポートフォリオ比率調整による売却などが重なったことが判明。買付データの大規模な下方修正が実施されました。急落局面の第2四半期は旺盛な買付に復調しています。ちなみに、今回下方修正された大部分は、主体を特定できない「取引所を介さない相対取引(OTC)」に付け替えとなりました。
相対取引等
20年以降、主体を特定できない「取引所を介さない相対取引(OTC)」の存在がクローズアップしています。このセクターのデータは、統計に表れにくい大口資金の流入を示唆する一方で、現時点では把握しがたい「需給ギャップ」そのものも含んでいます。時間の経過とともに、明らかになる部分もありそうです。ちなみに、26年第1四半期に中央銀行にカウントされた大部分が、今回こちらの「相対取引等」に付け替えとなっています。