
米国債市場の「不整脈」を測る
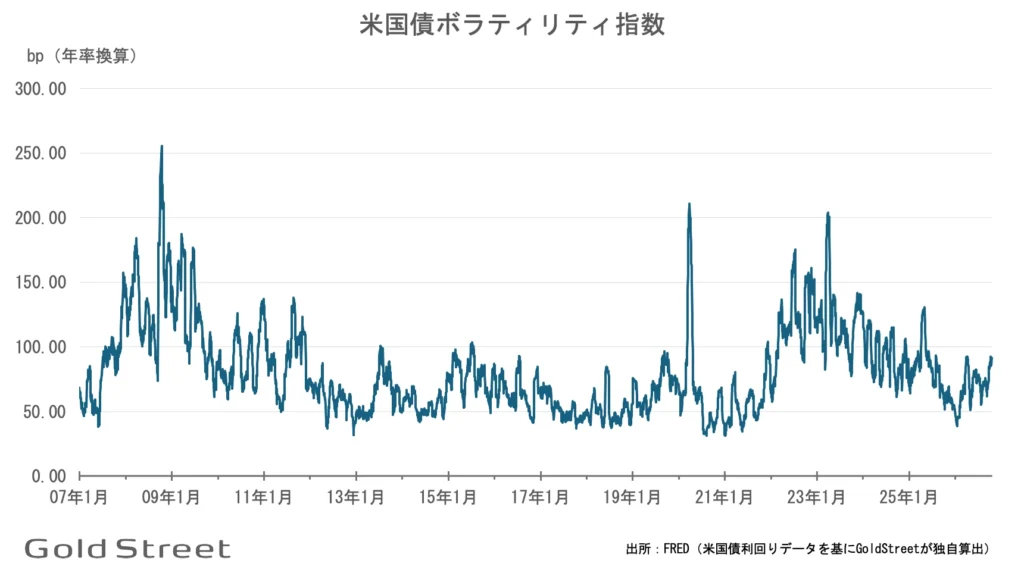
米国債の将来的な価格変動リスクを示す代表的な指標に、債券版VIXと呼ばれるICE BofA MOVE指数があります。ただ、当サイトではFRED発表の米国債利回り(終値ベース、2年・5年・10年・30年)の実際の変動幅から実現ボラティリティを計算し、MOVE指数と同じ加重方式(2年20%・5年20%・10年40%・30年20%)で合成した独自指数を算出・掲載しています。
本指数は、予想変動率を測定するMOVE指数とは異なり、過去21日間の実績から算出しているため遅効性があります。特に利回りが急変動する局面では、この遅効性によりMOVE指数との乖離が大きくなることがありますが、米国債市場の「不整脈」を捉える代替の心電図として機能するはずです。
*スマホでのブラウズは横画面を推奨します。
【分析の視点】
この指数の上昇は、将来の金利予測が困難になっていることを示し、政府債務の利払いコストや企業の調達コストに直結する「不確実性」の増大を意味します。債券市場が平穏(指数が低水準)であれば、レバレッジをかけた投資が活発になりますが、一度急騰すると、あらゆるアセットクラスで「資金の引き揚げ」が発生しやすくなります。この「金利の暴走」に対するヘッジ手段として、発行体のいないゴールドの価値が再認識されると位置付けられることがあります。金ボラティリティ指数(GVZ)の動向と併せて、市場の軋みを監視する上で最も警戒すべき指標の一つです。
【現在地】
直近(2026年10月15日時点)の指数は91.83。9月以降の上昇で4月上旬の高値と並ぶ水準に達しています。2022~2023年の利上げ局面で記録した100~200超の水準と比べればまだ平穏圏にあるとはいえ、9月9日に米財務省が長期債バイバックの規模を通常の3倍となる最大60億ドルに引き上げると発表しましたが、その後も長期金利の上昇は続いています。その後も長期金利は上昇を続け、米30年債利回りは10月上旬に5.6%台に達しました。足元ではAI関連企業の信用不安を受けて低下し、10月15日時点で米30年債利回りは5.43%、10年債利回りは5.10%となっています。本家MOVE指数も8月26日の69台を底に上昇に転じ、10月初めに108前後まで上昇した後、10月16日時点では101.11と100の水準で高止まりしています。米国債の需給構造の歪みは解消されていないと見て差し支えなさそうです。
▶︎ 関連データ:市場の「熱狂」と「確信」を映す鏡(金ボラティリティ指数)