西から東へ重心が移り始めた金ETF――北米・欧州とアジア
金ETF(上場投資信託)の残高は、地金・金貨需要とは異なる角度から、金融市場を通じた投資資金の動きを映す指標です。2004年のニューヨーク証券取引所上場(GLD)を機に急拡大し、その後長らく北米・欧州が主導してきました。2022年後半から24年前半にかけては北米・欧州の残高が減少する一方で金価格は上昇を続けるという乖離が生じましたが、24年半ば以降は北米・欧州の残高も持ち直しに転じています。近年はアジア地域のETF残高の伸長が目立ち、地域別シェアの構成にも変化が表れています。金ETFの残高推移を通じて、金市場を支える資金の性格を読み解きます。
なお、2022年以降は中央銀行など公的セクターによる金購入も構造的に高水準で推移しており、短期目線の投資ではない外貨準備としての需要が金需給を締める大きな要因になっています。ETFとあわせて見ることで、22年以降の値動きの背景がより立体的に見えてきます。
公開:WGC26年10月7日発表/Gold Street26年10月8日掲載
Data and charts in this section are based on World Gold Council’s Gold ETF Flows data, used for review and commentary purposes in accordance with World Gold Council’s fair use guidelines, which require citation to World Gold Council as the source. © 2026 World Gold Council. All rights reserved.
※本セクションのチャートおよび基礎データは、ワールド・ゴールド・カウンシル(World Gold Council)の公表データ「Gold ETF Flows」を出典としています。統計の利用は、出典を明記したうえでのレビュー・論評目的の限定的な抜粋利用という同社のフェアユース規定に基づいています。©2026 World Gold Council. All Rights Reserved.
金ETF・世界の残高推移
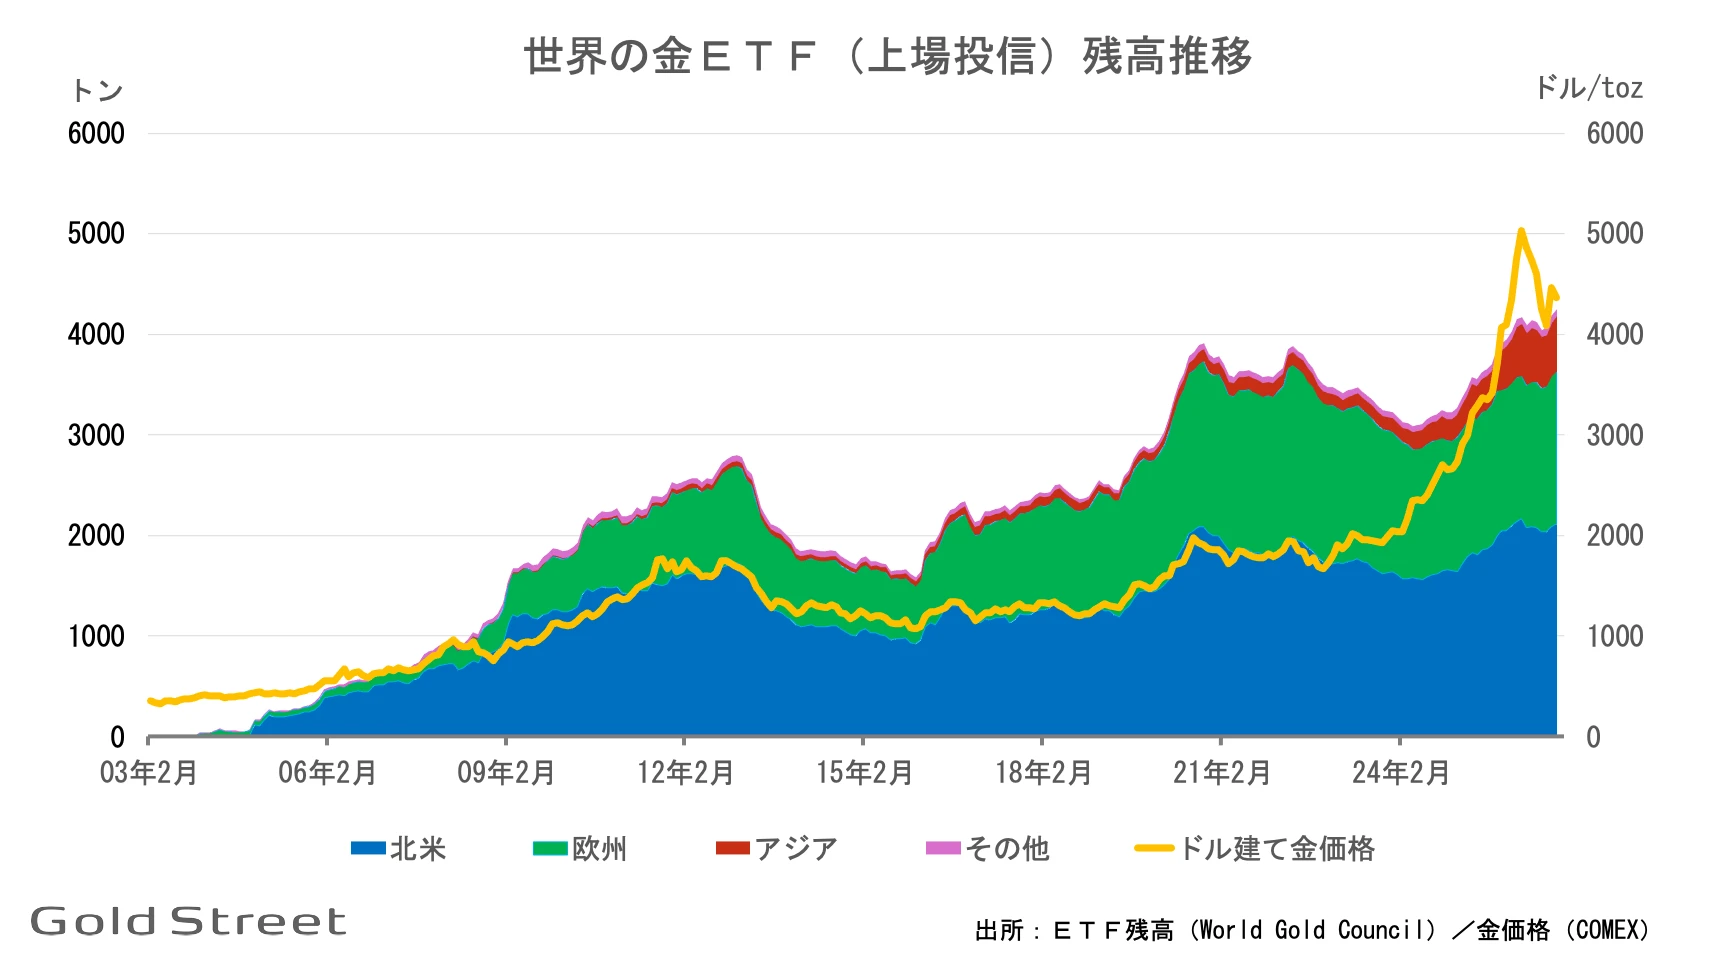
2004年のGLD(ニューヨーク証券取引所)上場を機に、金ETFの残高は急速に拡大しました。2021年頃までは北米・欧州の残高と金価格がおおむね連動して推移していましたが、2022年後半から24年前半にかけてはこの連動が崩れ、残高が減少するなかで金価格は上昇を続けました。24年半ば以降は残高も増加に転じ、2026年9月末時点の世界合計残高は4256トンと過去最高を更新しています。同月は金価格が前月から下落するなかで67トン増加し、第3四半期(7〜9月)の増加は211トンに達しました。
金ETF・アジアの残高推移
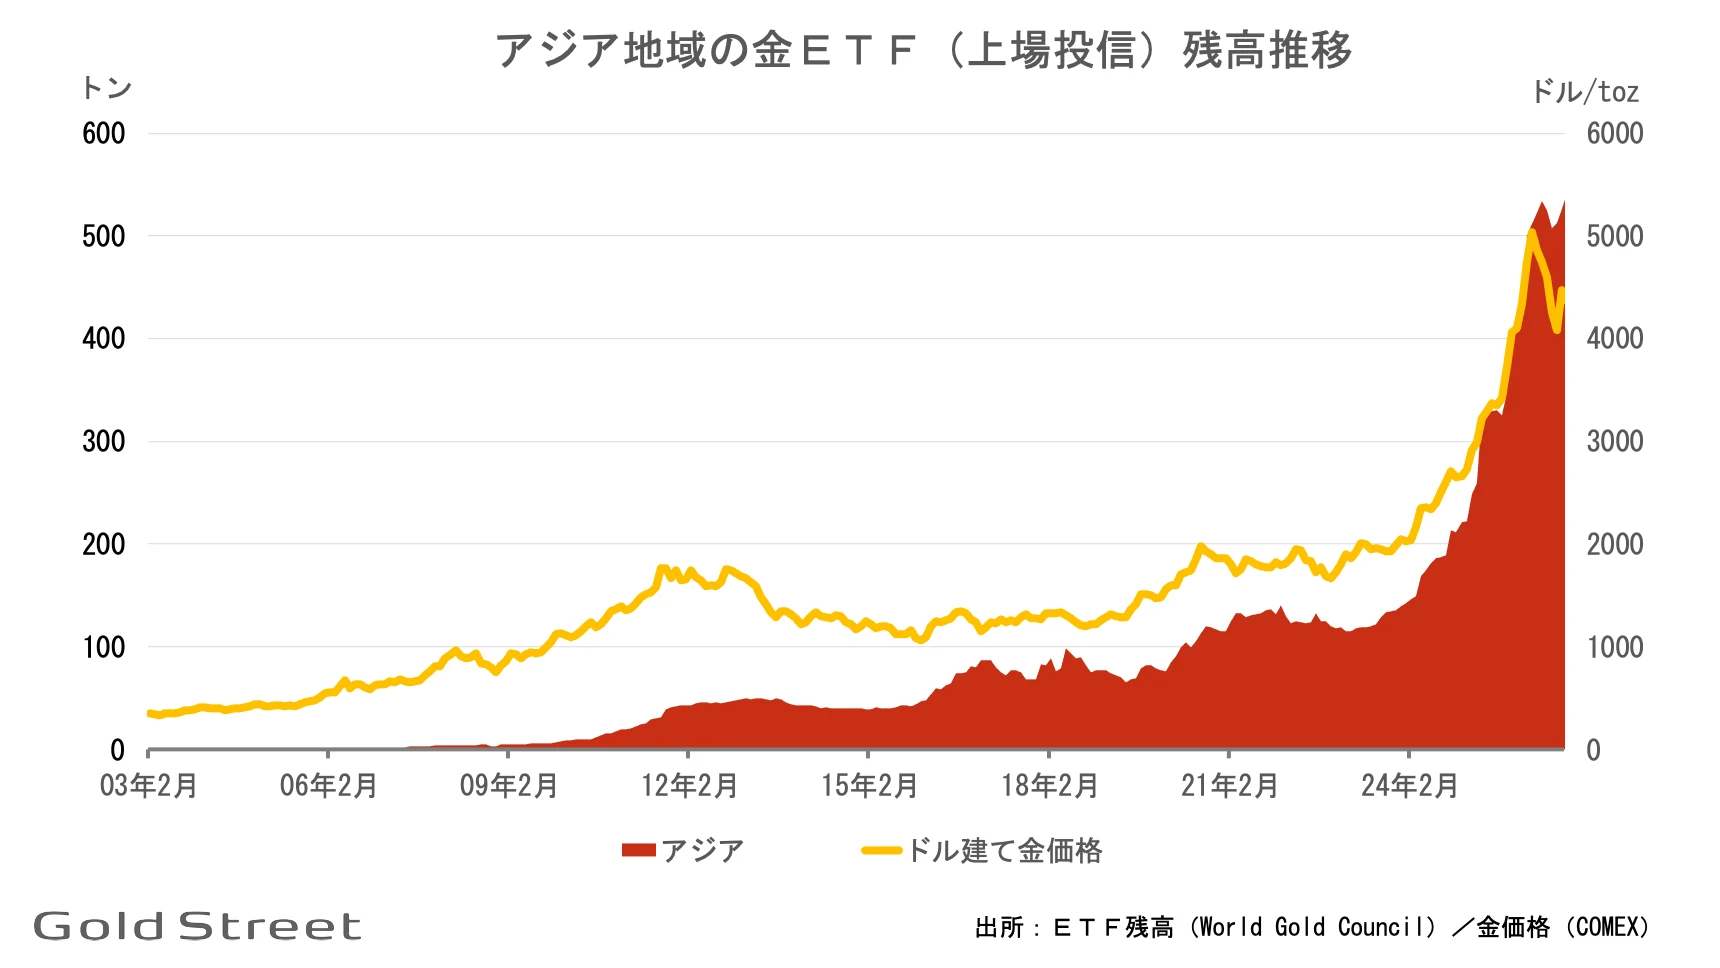
アジア地域の金ETF残高は、リーマン・ショック以降緩やかに増加してきましたが、近年は伸びが加速しています。北米・欧州の残高も24年半ば以降は持ち直していますが、アジアはそれを上回るペースで残高が増加しており、地域別シェアの構成にも変化をもたらしつつあります。2026年9月末時点で北米49.7%、欧州35.7%、アジア12.7%、その他1.8%の構成となっています。
金ETF・四半期ベースの増減
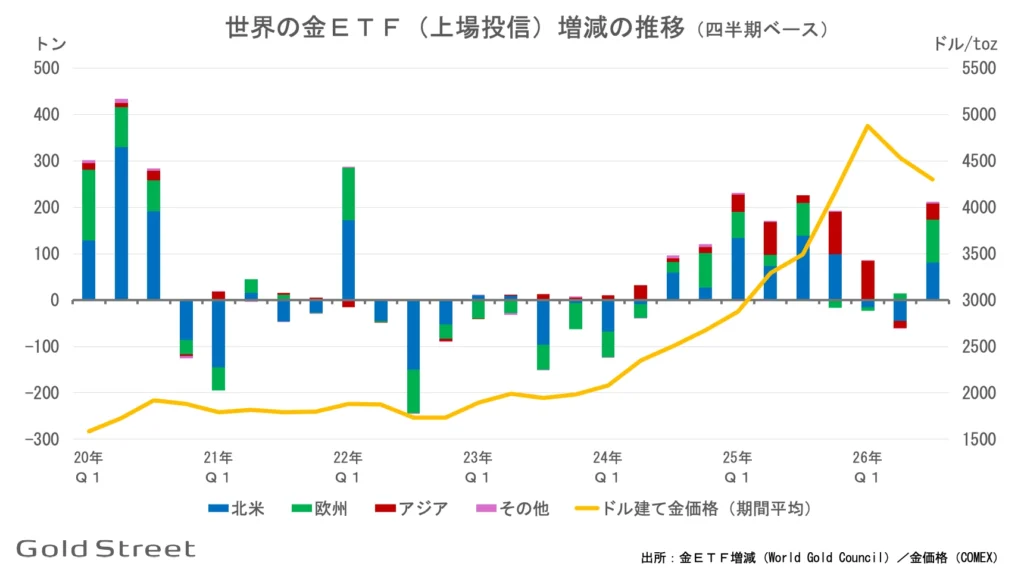
四半期ごとの地域別の買い越し・売り越し(トン)を見ると、北米・欧州とアジアの動きが揃わない局面が目立つ。26年第2四半期は欧州のみ買い越し(+14トン)で、北米(-45トン)とアジア(-15トン)は売り越しとなった。直近の第3四半期は全地域がそろって買い越しとなり、欧州+92トン、北米+81トン、アジア+34トンだった。欧州はドル建ての流入額でも地域として四半期の過去最高を記録している(WGC)。年初来では、アジア(+104トン)と欧州(+98トン)が中心となっている。
金ETF・月間ベースの増減
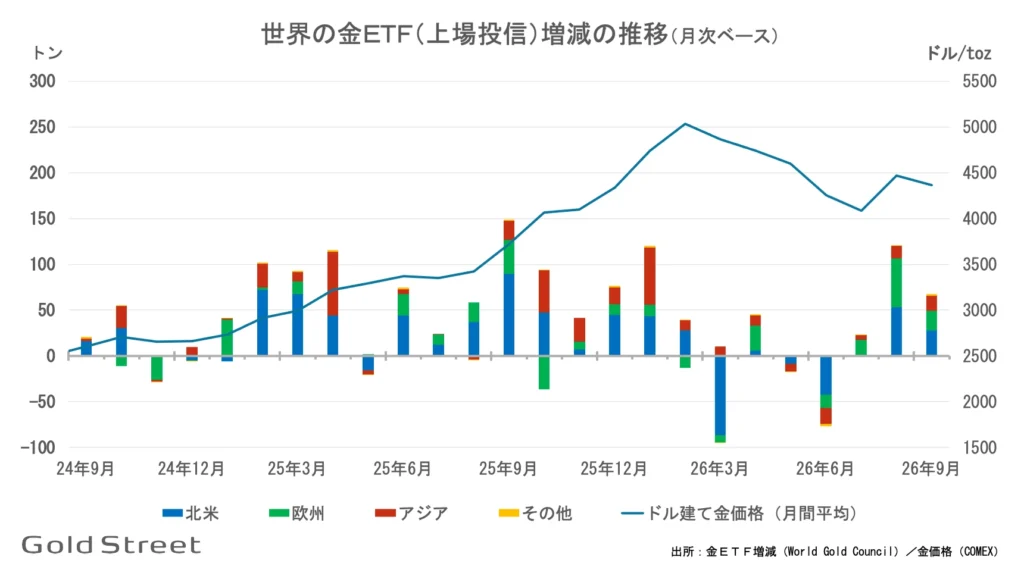
北米・欧州の資金の動きには、価格に沿った売買と逆張りの売買が混在している。価格の上昇局面ではそろって買い越すことが多いが、欧州は25年10月や月平均価格がピークを付けた26年2月のように、上昇局面でむしろ売り越すケースもあり、利益確定の動きとも読める。
下落局面では、大きく下げた26年3月や6月は北米・欧州がそろって売り越しとなった一方、4月・7月・9月のように下げが比較的小さい月は買い越しとなり、安値を拾う動きもうかがえる。もっとも、価格は中央銀行の購入、地金・金貨といった実物需要、先物市場の売買など複数の経路が同時に働いて形成されるものであり、ETFフローと価格の連動は、その一断面を映しているにすぎない。
アジアの資金は売り越しが小幅にとどまり、価格の下落局面でも買い越しを続ける月が多い。